文字教程 · 资金流转
兴业银行寰宇人生借记卡开户教程
整理大陆用户在兴业手机银行申请寰宇人生普通卡或一类户换卡、收卡激活、非柜面提额,以及购汇后汇往香港汇丰的步骤;并对照众安、中银香港汇入成本与跨境支付通差异。
本页整理 兴业银行寰宇人生借记卡 的线上新办、一类户换卡、收卡激活、非柜面转账提额,以及购汇后汇往香港汇丰等常见操作与费用对照,并和 跨境支付通 做区分,仅供信息对照。卡种、账户分类、限额、牌价、优惠期、汇款路径、支付通参与机构和到账结果都会变,请以 兴业银行借记卡页面 和手机银行当时显示为准。本页不构成开户、购汇、汇款或投资建议。
线上提交申请不等于已经开户成功。卡片寄到后还要按提示激活;初始非柜面日限额常见只有数千元,跨境汇款前往往还要先提额。若名下已有兴业一类借记卡,应优先走换卡,避免新办成二类户后难做跨境电汇。社区里常说的「汇到汇丰接近零损耗」,取决于当时活动优惠、费用承担方式、中间行与收款行规则,不能把某一次实测当成以后每次都这样。
一、它在资金路径里做什么
寰宇人生是兴业银行面向跨境需求发行的借记卡,走的是大陆银行路径:国区应用商店下载手机银行,线上新办或换卡,卡片寄到后再按对应方式激活。还没有港卡、又希望先把人民币换成外币汇到香港汇丰或中银的人,社区里常把它当作一条门槛相对低的汇出通道。
它解决的是「大陆银行卡怎么把外币汇出去」,不是港卡本身,也不能代替券商入金页上的收款信息。钱到了香港银行之后怎么进券商,见:美股入金与资金流转。
二、和跨境支付通怎么区分
两者不是竞争关系,适用场景也不一样,不必二选一「谁更好」:
- 小额、主要做人民币与港币互转 → 更常对照 跨境支付通
- 大额、多币种,或要汇往香港以外(留学缴费、英美澳加等) → 更常对照 寰宇人生卡 上的跨境银行汇款
前者更像符合条件的内地与香港个人之间的便捷转账;后者更接近传统跨境银行汇款(含购汇后汇出)。选哪条,先看币种、金额、收款地,以及 App 当时是否开放对应入口。
怎么选(一句话)
| 你的需求 | 更常看哪条 |
|---|---|
| 给香港账户转一点零花钱,只涉及人民币 ↔ 港币 | 跨境支付通 |
| 学费、置业筹备、外币汇出,或汇往非香港地区 | 寰宇人生卡跨境汇款 |
跨境支付通:小额港币往来更省事
适合「给香港账户转点零花钱」,且主要是人民币与港币之间的安排:
- 速度与成本: 依托内地与香港相关清算安排,页面常见即时或很快到账;收费以支付通当时规则为准,社区讨论里个人小额往来经常接近零手续费,但不等于所有场景永久免费。
- 核心限制: 常见口径是以人民币汇出为主,不能直接当美元、英镑等外币电汇通道用;额度也更紧,公开讨论里单日常见大约 1 万人民币量级(以 App / 参与机构当时限额为准),大额往往无法一次转完。
- 收款范围: 受跨境支付通参与机构、账户类型等限制,不是任意境外账户都能收。
寰宇人生卡:大额、多币种、汇往更远
适合交学费、较大额资金调度,或汇往英美澳加等非香港地区:
- 币种与范围: 常见支持美元、英镑、港币等多币种跨境汇款,可汇往全球多地(以汇款页当时可选币种与收款行为准),不受「只限香港」约束。
- 手续费优惠: 活动期内(官网常见至 2027 年 6 月 30 日)购汇结汇交易费率 5 折;跨境外汇汇款前 30 笔本行手续费、电讯费常见减免,并可能含钞转汇费用减免。减免的是兴业作为汇出银行收取的部分,中间行、收款行另计。
- 汇率: 5 折指的是相对中间价的点差优惠,大额换汇时汇差往往更明显;仍要以下单页牌价为准,不要理解成汇率整体打五折。
对照表
| 对比维度 | 兴业寰宇人生卡 | 跨境支付通 |
|---|---|---|
| 关系定位 | 大额 / 多币种 / 全球汇出更常走这条 | 小额人民币–港币往来更常走这条 |
| 主要方式 | 跨境银行汇款(含购汇后汇出等) | 跨境便捷转账 |
| 主要用途 | 留学缴费、外币汇出、汇往多地等 | 符合条件的内地与香港个人转账 |
| 汇款币种 | 常见支持跨境外币、跨境人民币等,以 App 为准 | 常见偏人民币汇出、港币相关往来;难当多外币电汇用 |
| 额度体感 | 受非柜面限额、购汇额度等约束,可先提额再汇 | 单日额度通常更紧(讨论里常见约 1 万人民币量级) |
| 汇出手续费 | 活动期内前 30 笔本行手续费、电讯费等常见优惠 | 以跨境支付通当时收费规则为准 |
| 中转行费用 | 普通 SWIFT 类汇款可能产生 | 不宜简单按传统 SWIFT 中间行费用去套算 |
| 到账速度 | 取决于汇款路径和收款银行 | 通常更快,实际以页面提示为准 |
| 收款账户范围 | 取决于收款银行及汇款路径 | 受支付通参与机构、账户类型等限制 |
不要默认「有寰宇人生卡就能走支付通」,也不要默认两条路费用结构相同。限额、用途材料和审核口径都可能不同,下单前以兴业手机银行当时页面为准。
三、费用先看活动期,不要记成永久规则
官网对寰宇人生借记卡的当前活动说明(常见区间为 2026 年 7 月 1 日至 2027 年 6 月 30 日)主要包括:
| 项目 | 活动口径 | 不要理解成 |
|---|---|---|
| 购汇、结汇 | 交易费率 5 折。这里的「交易费率」指购汇/结汇价格与中间价的差值 | 汇率整体打五折 |
| 跨境汇款 | 活动期内前 30 笔,本行手续费和电讯费减免 | 中间行、收款行也一定不收费 |
| 钞转汇等 | 同一活动页通常还有外汇钞转汇费用减免、境外银联 ATM 每月前若干笔发卡行手续费减免 | 境外 ATM 所属银行不再收费 |
两点和「汇过去有没有损耗」直接相关:
- 本行减免的是兴业作为汇出银行收取的手续费和电讯费,不包括境外行可能收取的费用。
- 若汇款时选择「小额全额到账」(页面上常见为 SWIFT GO,约 50 元/笔),该服务下境外行不再另收手续费。是否对你要汇的币种、金额和收款行开放,以 App 当时选项为准。
有网友实测,汇到香港汇丰、香港中银时到账金额和汇出金额很接近,社区里常叫「0 磨损」。这只说明在当时的牌价和费用方式下,没有再看到一笔明显的中间行扣款。中间行仍可能扣费,收款行规则也会变。建议先小额试一笔,并留好回单,对照汇出金额和到账金额。
四、开户流程
先分清你要走的是 申请新卡 还是 申请换卡。按现行个人银行账户管理常见口径,同一人在同一家银行通常只能保留一个 I 类户(一类账户)。如果你名下已经有兴业银行的一类借记卡,再点「申请新卡」,新办的寰宇人生卡往往只能开成 II 类户。II 类户限额更严,社区经验里做跨境电汇通常会很难,甚至走不通。
因此:
- 名下还没有兴业一类借记卡:走下面的「申请新卡」。
- 名下已有兴业一类借记卡:不要新办,把原来的一类卡 更换 成寰宇人生借记卡,尽量保住一类户资格。
两类路径前两步相同。
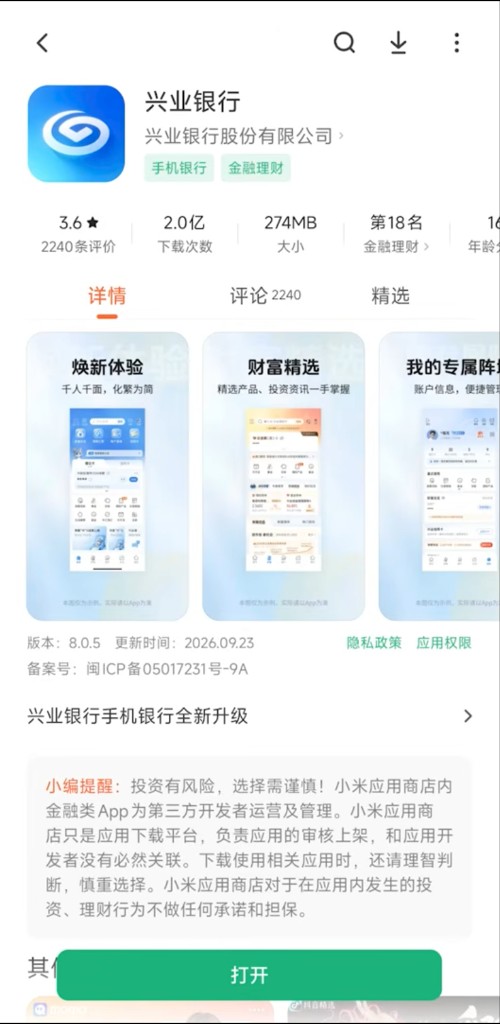
- 在国区 App Store 或安卓应用商店搜索并下载 兴业银行 手机银行。认准开发者为「兴业银行股份有限公司」,避免下到同名仿冒应用。
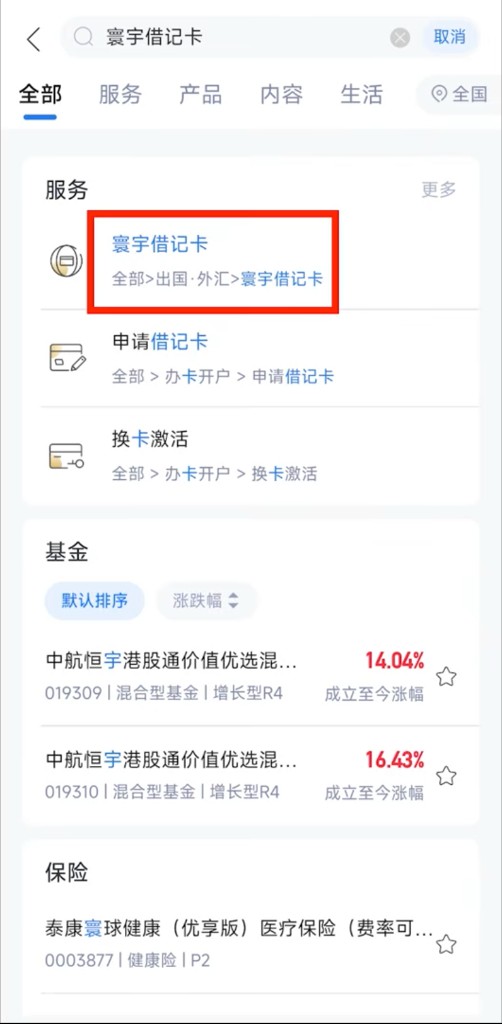
- 打开 App 后,在顶部搜索「寰宇借记卡」。在「服务」结果里点进 寰宇借记卡(路径常见为:全部 > 出国·外汇 > 寰宇借记卡)。
路径 A:没有兴业一类户时,申请新卡
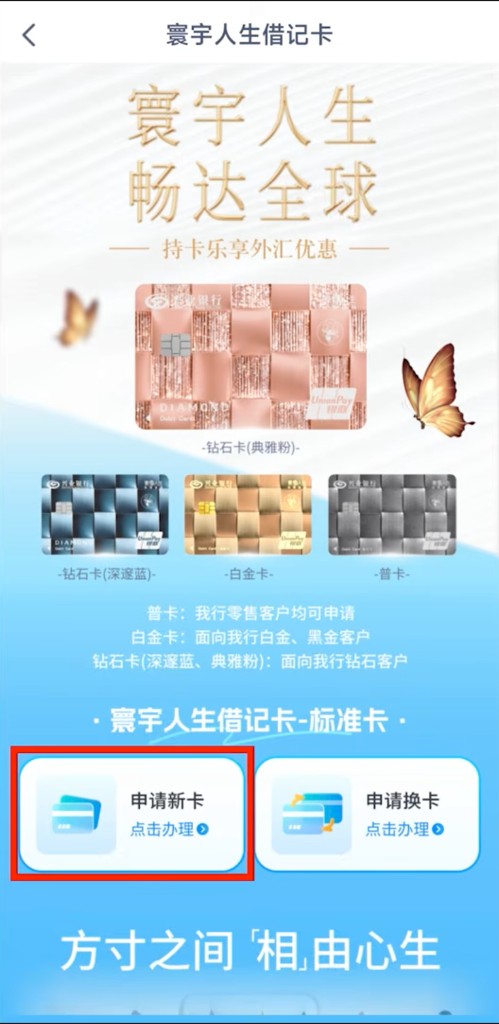
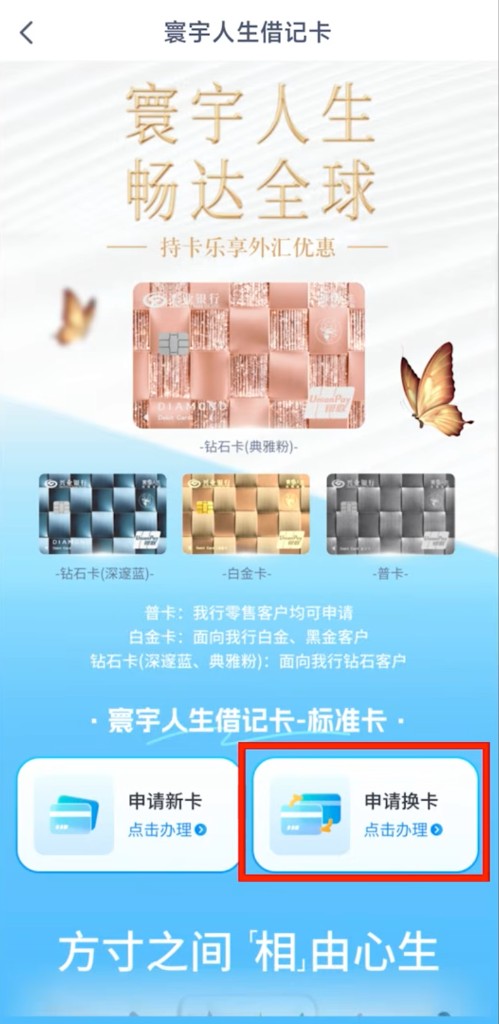
- 进入「寰宇人生借记卡」页后,标准卡可选钻石卡、白金卡、普卡等卡面。若只为购汇和汇款,选 普卡 即可(面向零售客户;白金、钻石通常对应更高客户层级)。确认后点 申请新卡。
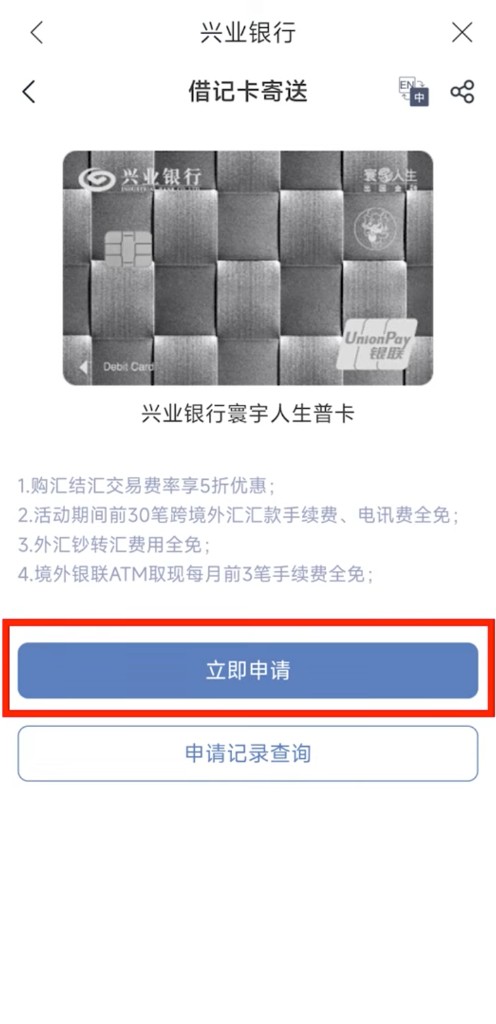
- 在借记卡寄送页核对卡面是否为 寰宇人生普卡,并再看一遍购汇结汇 5 折、前 30 笔跨境汇款费用减免等权益说明,然后点 立即申请。
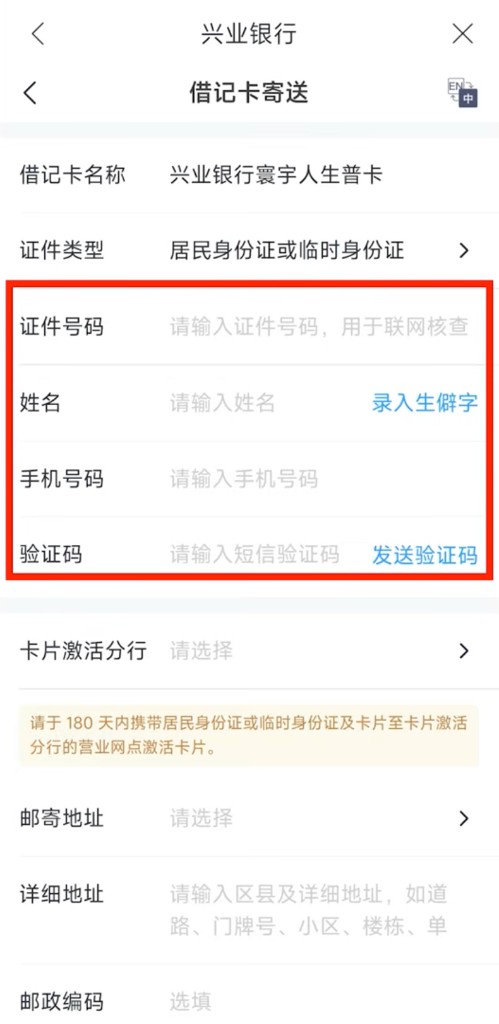
- 填写本人证件号、姓名、手机号与验证码,选择卡片激活网点,再填邮寄地址后提交。页面黄条一般会提示:收卡后 180 天内,携带身份证和这张借记卡,到卡片激活网点办理激活,逾期可能无法激活。下单时看清网点是哪一家,不要默认任意网点都能办。
路径 B:已有兴业一类户时,申请换卡
不要点「申请新卡」。在同一页的「寰宇人生借记卡-标准卡」区域,改点 申请换卡。
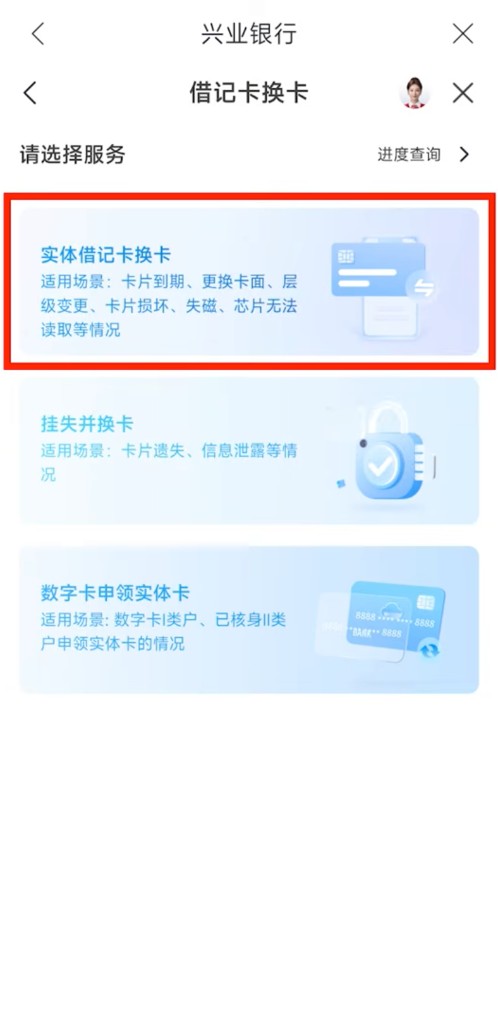
进入「借记卡换卡」后,选择 实体借记卡换卡。页面适用场景一般包括卡片到期、更换卡面、层级变更、损坏失磁等;把现有一类卡换成寰宇人生,走的就是这条。
在「实体借记卡换卡」页选择领取方式(常见为 邮寄到家),并把 新卡类型 改成 兴业银行寰宇人生普卡(默认可能仍是原卡类型,需要手动切换)。填好邮寄地址和手机号后提交,等卡片寄到。
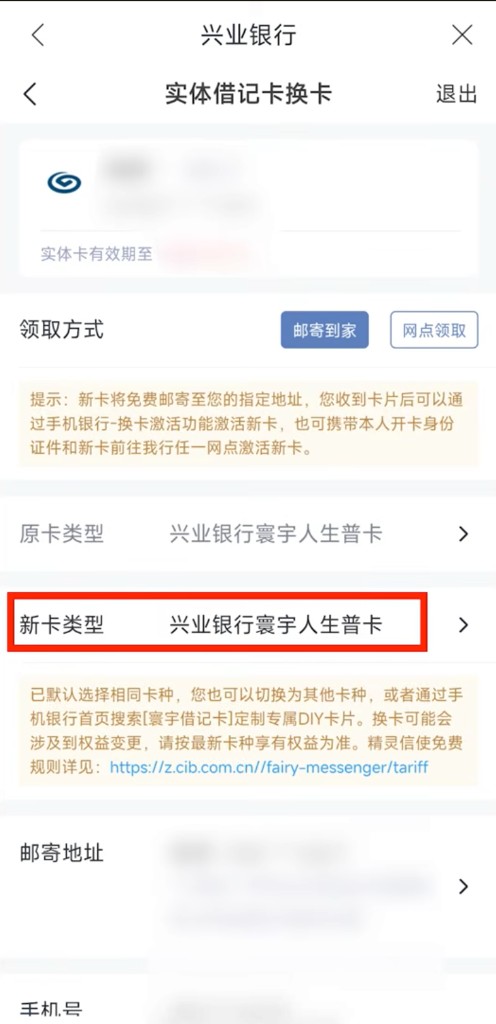
换卡一般不用去线下网点激活。卡片寄到后,在手机银行里找到「换卡激活」点一下即可使用;原来的旧卡会随之失效,不要再拿旧卡去刷。页面若仍提示也可到网点激活,以 App 当时说明为准,但常见流程就是 App 内激活。
无论新办还是换卡,线上提交都只是申请。卡片寄到并完成激活后,才能按正常借记卡使用。新办路径仍常要求到激活网点柜台办理;换卡路径优先在 App 里完成即可。
五、如何提高转账额度
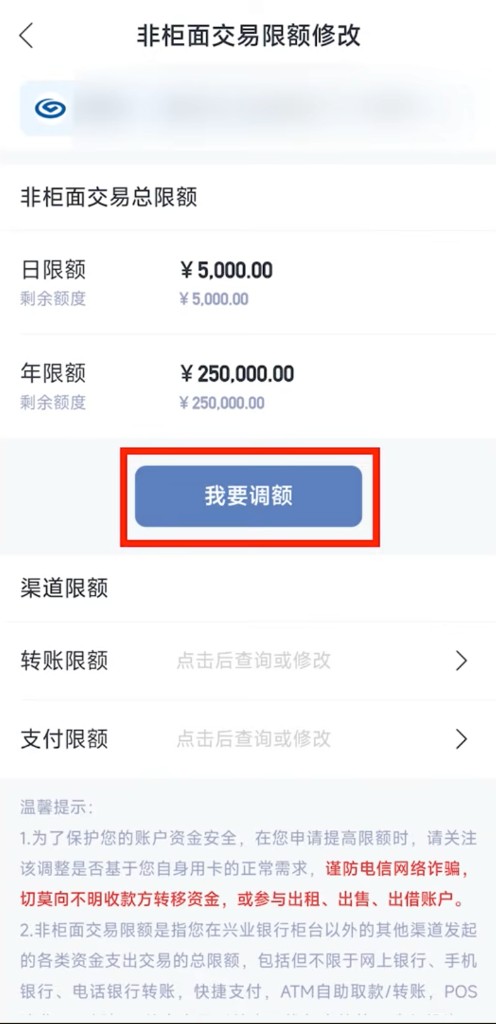
卡刚激活时,非柜面交易总限额常见初始值是:日限额约 5,000 元、年限额约 250,000 元(以你账户页当时显示为准)。非柜面一般覆盖手机银行、网银、快捷支付、ATM、POS 等柜台以外发起的交易。有跨境汇款需求时,日限额 5,000 往往不够,需要先调高总限额,再在总限额范围内分别调整转账、支付等渠道限额。
提额常见有两条路:柜台申请,以及手机银行 线上自助调额。能否通过、能调到多少,由银行按账户类型、材料、资金往来与风控规则审核,本页只整理操作入口与常见注意点。
1. 柜台调额
如果你走的是新办卡、本来就要去网点激活,可以一并处理。激活时带上能说明资产或真实收入的材料,例如近半年工资流水、社保缴纳记录、个税完税证明、房产证等(按网点当时要求准备,不必一次带齐所有)。向柜员说明有合规的跨境旅游、消费等资金安排需求,请其按你的实际情况评估并调整非柜面限额。不要编造用途,也不要委托不明第三方「代提额」。
换卡路径若已在 App 激活、不必去网点,也可以另择时间到柜台带材料申请;是否受理以网点答复为准。
2. 线上自助调额
在兴业手机银行搜索「限额」,进入 额度调整(说明里常见「非柜面交易调额、转账额度、支付额度」等)。
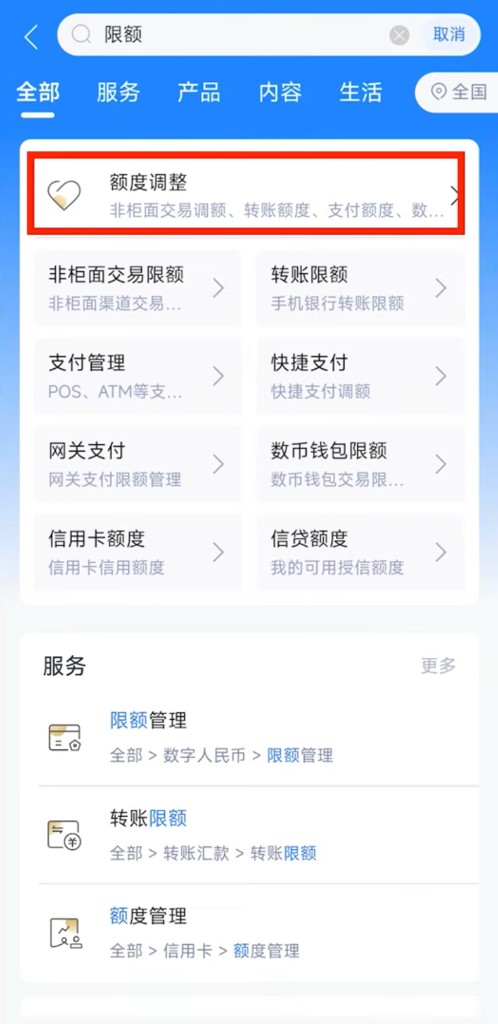
进入后先看 非柜面交易总限额 的日限额、年限额与剩余额度,再点 我要调额。
在修改页填写目标日限额、年限额。页面常会给出「建议最高限额」(例如日限额建议上限约 6 万、年限额约 300 万,仅作参考)。页面也可能提示:为保障账户安全,非柜面交易限额每日仅可调整有限次数(截图常见为每日两次)。填好后点 确认修改,等待审核结果。
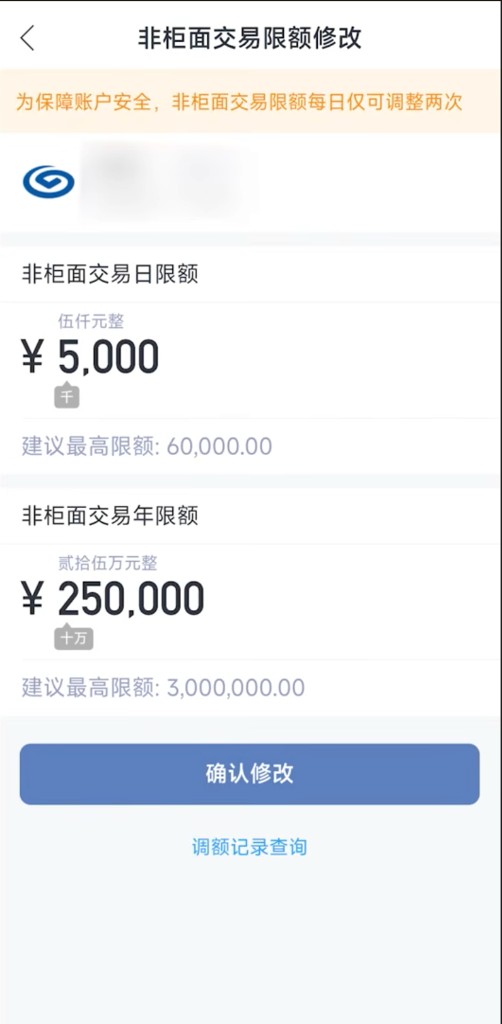
刚开卡、卡内几乎没有资金往来时,直接线上申请把日限额调到十万、二十万量级,很容易被风控驳回。更稳妥的做法是:先按你打算申请的额度量级,往卡里转入相应规模的自有资金并保留一段时间,同时用这张卡绑定微信、支付宝做一些小额真实消费,让账户呈现出正常的资金沉淀与使用记录,再提交调额。这不是保证通过的技巧,只是降低「空卡高额」被拒的常见做法;审核仍以银行为准。
总限额获批后,还要在总限额范围内,分别调整 转账限额 和 支付限额 等渠道限额。仍在同一页的「渠道限额」里点进去查询或修改。
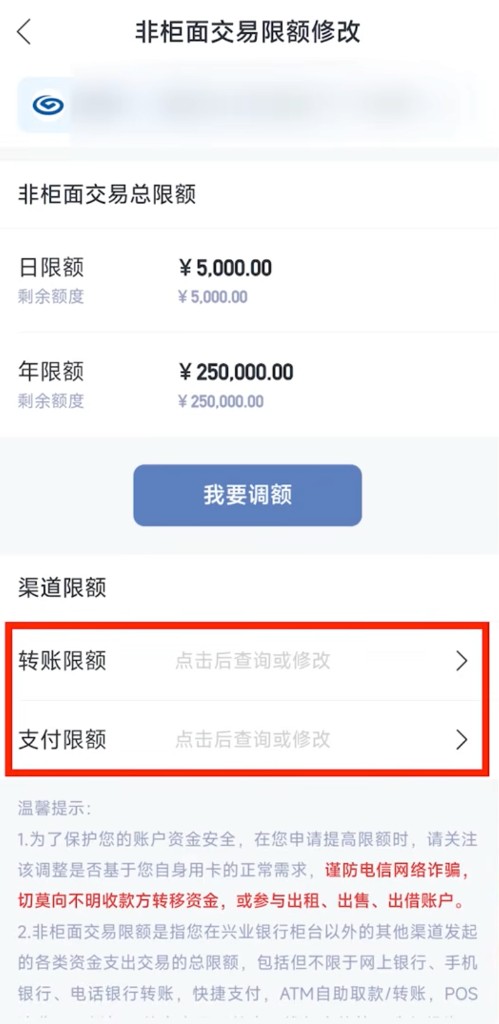
调额前后都注意:只用于本人合规用途;不要把账户出借、出租给他人;跨境汇款另受外汇额度与用途材料约束,调高非柜面限额不等于可以随意大额购汇汇出。
六、使用场景:购汇后汇往香港汇丰
下面以 港币购汇 → 跨境汇款到本人香港汇丰账户 为例,整理手机银行常见操作骨架。用途申报必须真实,并符合外汇管理规定;收款人须为本人同名港卡。活动期内本行手续费、电讯费可能减免,但不等于永远「零损耗」——中间行、收款行与牌价加点仍可能影响最终到账。
操作前先确认:卡已激活、非柜面与转账限额够用、便利化购汇额度足够。港卡准备可对照:港卡开户入门、汇丰香港开户教程。
1. 购汇(港币)
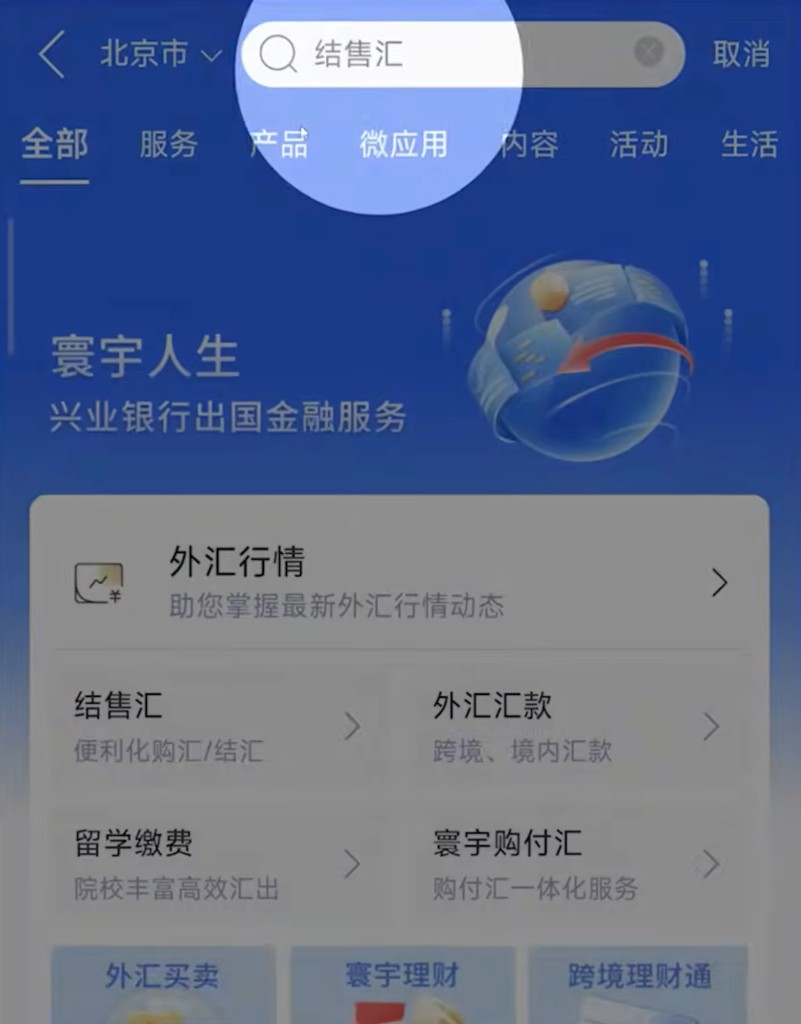
- 在兴业手机银行搜索「结售汇」,进入 购汇/结汇(便利化购汇/结汇)。
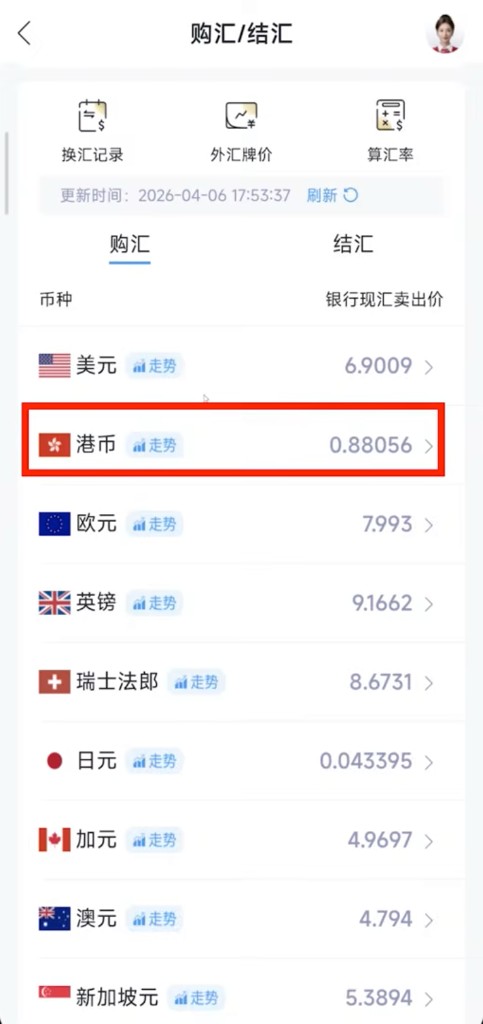
- 在「购汇」页选择币种 港币。
- 输入购汇金额。持有寰宇人生卡时,页面常会自动显示优惠牌价(对应活动期内购汇结汇交易费率 5 折),并提示预计节省金额;是否享受优惠以当时页面为准。
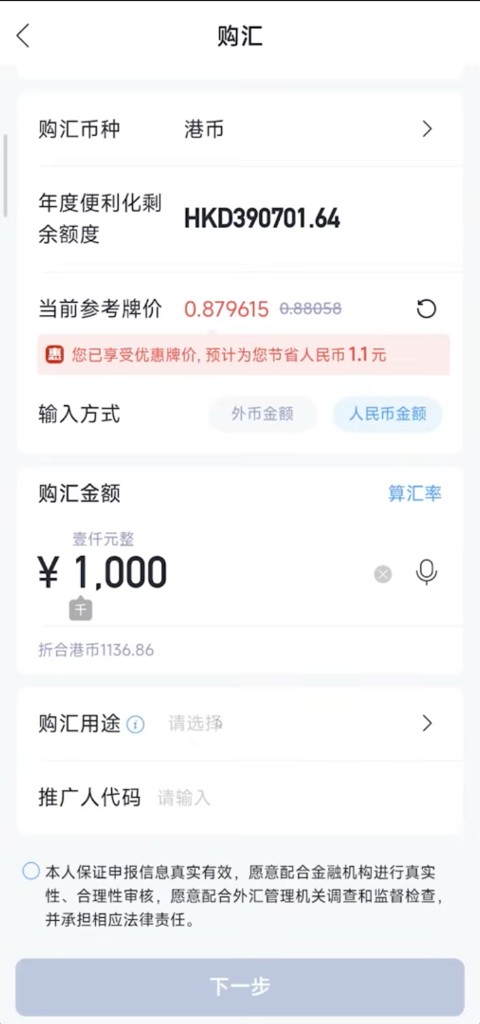
- 选择 购汇用途。若真实安排确为因私旅游相关,可选 因私旅游;若实际是留学、购物等,应选对应真实用途。不要为了「好通过」乱选用途。
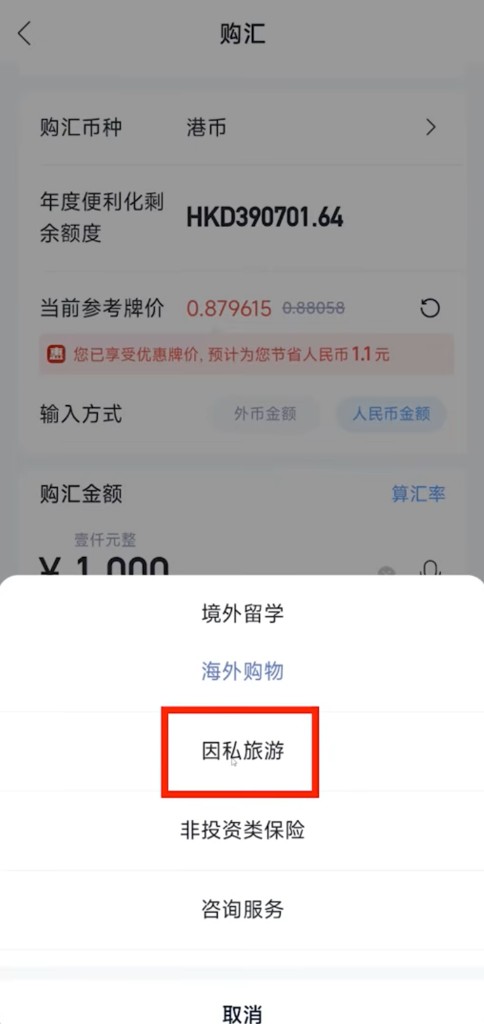
- 核心避坑:购汇用途与稍后汇款用途必须一致。 系统会校验购付汇申报。例如购汇选了「海外购物」、汇款却填「个人旅游」,会弹出用途不一致提示,要求修改购汇申请或重填汇款用途,审核也可能直接驳回。勾选「本人确认汇款用途申报与购汇用途申报一致」前,先核对两边文字是否同一类用途。
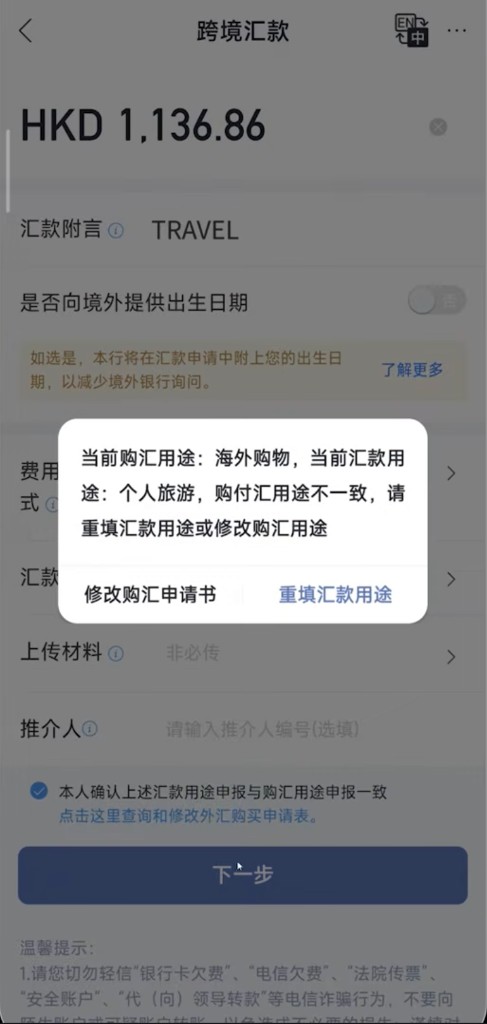
完成购汇后,外币进入兴业账户,再发起汇款。
2. 跨境汇款到香港汇丰
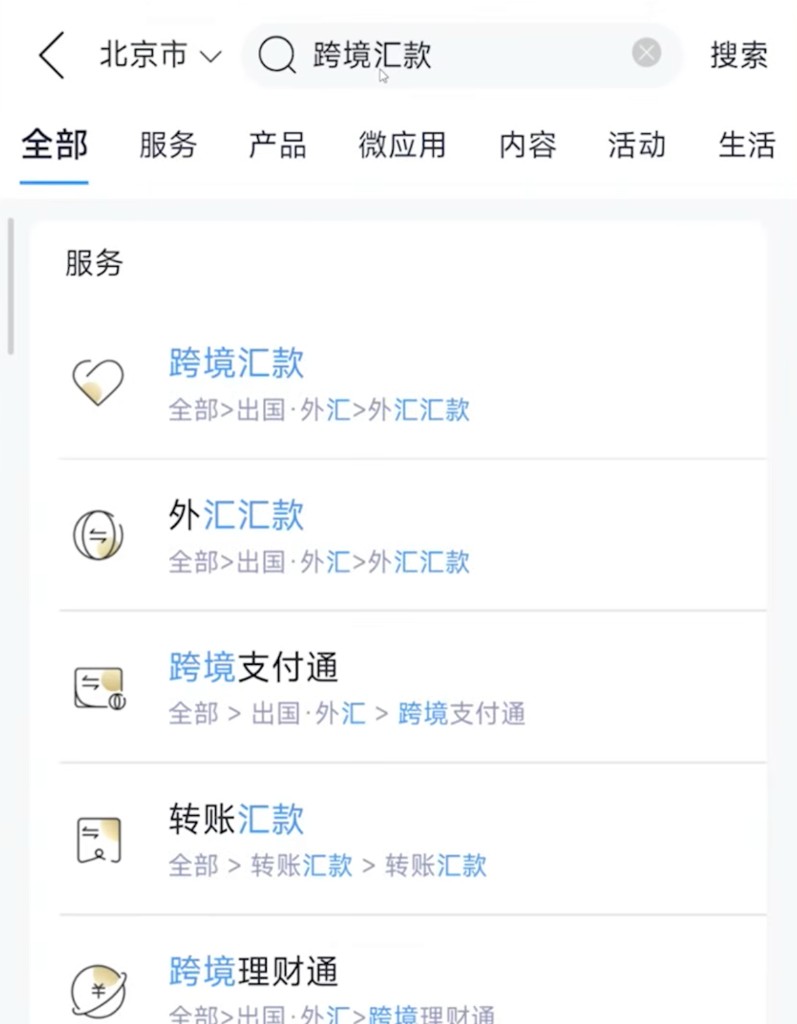
- 搜索「跨境汇款」,进入出国·外汇下的 跨境汇款(不要和「跨境支付通」搞混)。
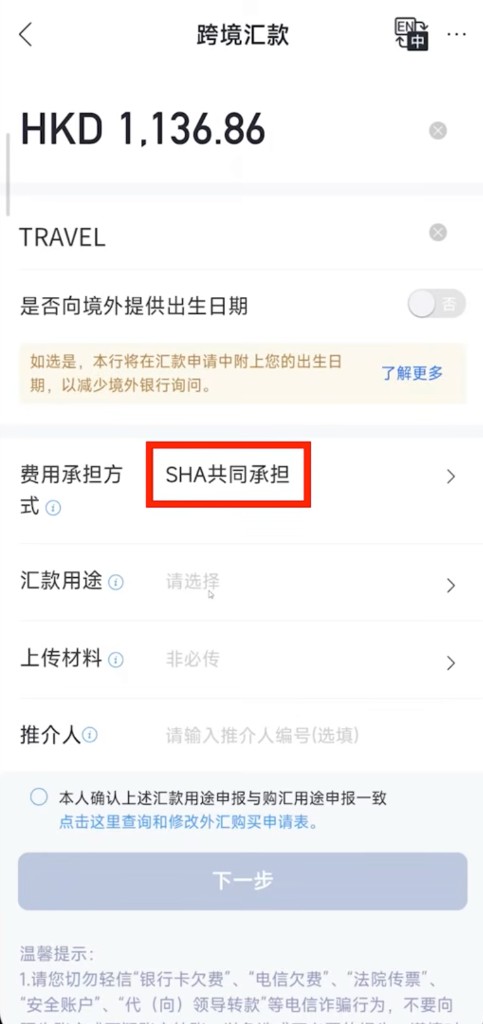
- 费用承担方式常见可选 SHA 共同承担(汇出银行与收款方按各自规则分担费用)。社区讨论汇往香港汇丰港币时,多选 SHA;是否还能看到 OUR / BEN,以及活动期是否减免本行手续费与电讯费,以页面当时选项为准。
- 填写收款人信息:收款人类型选 个人,填写收款人英文名称、港卡账号等,须与汇丰账户完全一致。
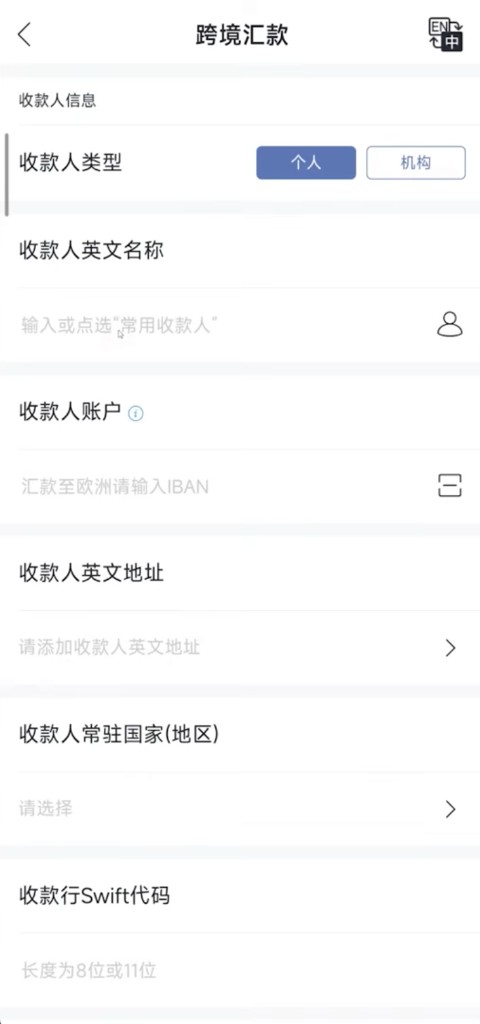
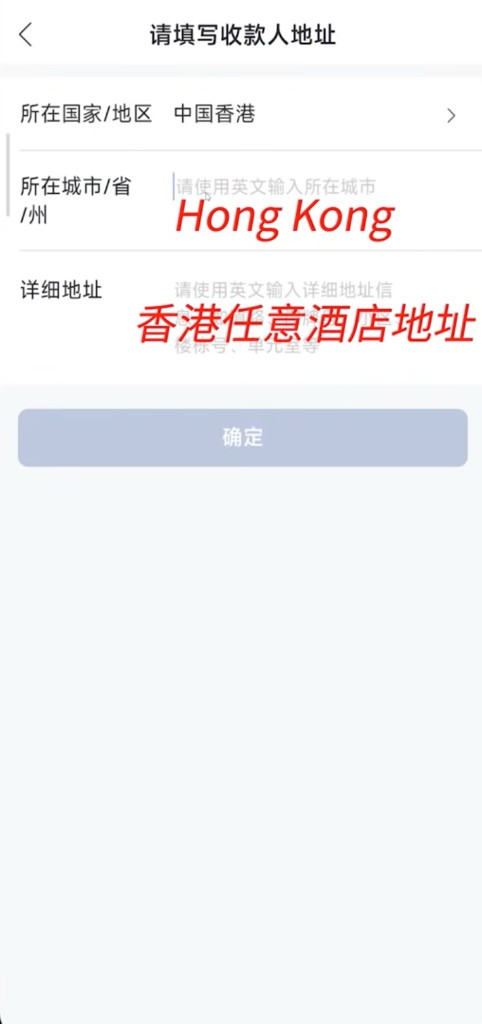
- 填写收款人英文地址:所在国家/地区选 中国香港,城市等用英文填写(如 Hong Kong),详细地址填收款人真实英文地址。不要编造酒店或无关地址。
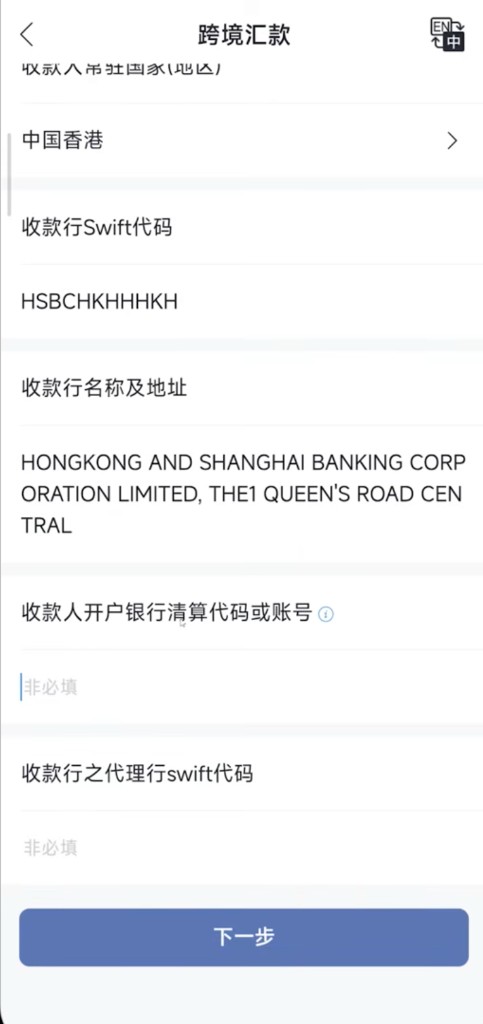
- 输入香港汇丰的收款行 Swift 代码(以汇丰香港当时公布为准,页面示例常见为
HSBCHKHHKH等 8/11 位代码)。正确填入后,系统通常会自动带出收款行名称及地址,再核对一遍。
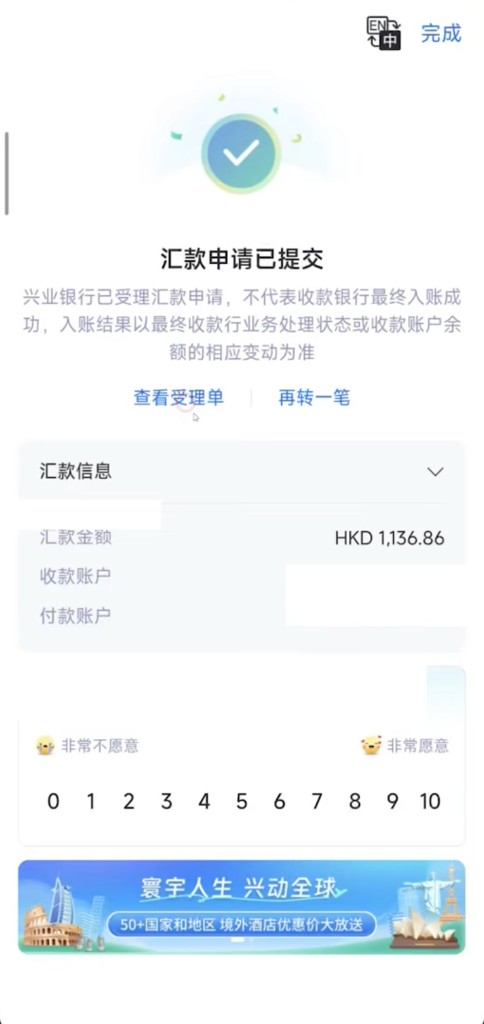
- 全部核对无误后提交。提交成功只表示兴业已受理,不等于收款行已入账;以汇丰账户余额变动或官方回单为准。可先小额试汇。
3. 汇美元时:代理行 Swift 的额外细节
港币路径走通后,有人会继续问:美元能不能也尽量少扣中间行费用?
美元跨境清算默认常经过美国本土清算网络,纽约一带的中间行可能另扣约 15–25 美元(金额因路径而异)。社区做法是:在美元跨境汇款表单靠下位置,找到 收款行之代理行 Swift 代码(页面常标「非必填」),填入汇丰银行的 Swift(示例常见为 HSBCHKHHXXX,仍以汇丰当时代码为准),试图让清算尽量走汇丰内部代理通道,从而避开那一笔中间行扣费。
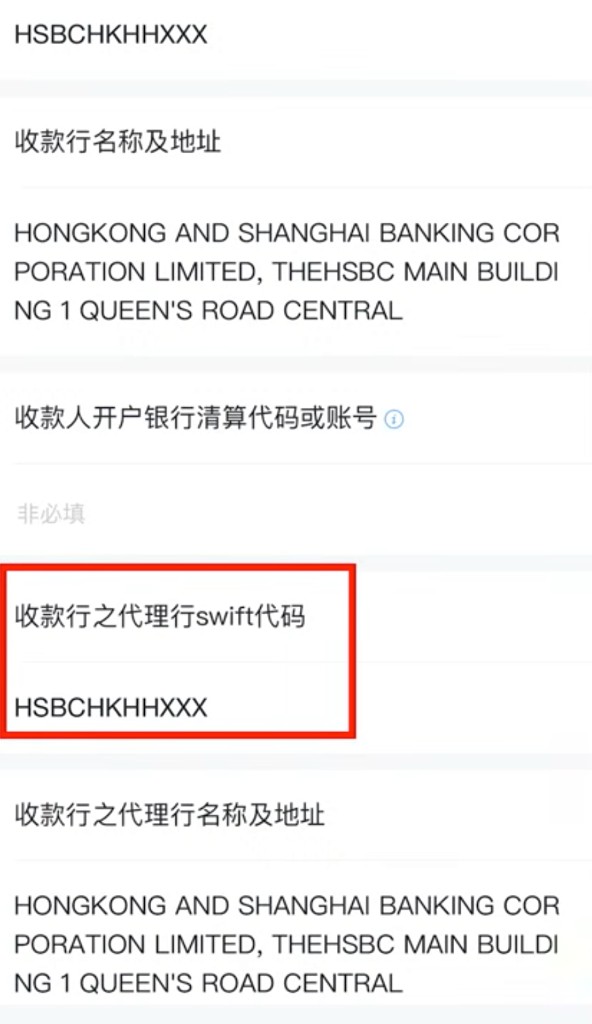
注意:
- 这不是官方「保证免费」承诺,路径、扣费与是否生效都会变;务必小额试汇并对账。
- 其他币种跨境汇款,一般不能靠同一招稳定避开中间行费用。
- 收款人、账号、用途申报规则与港币汇款相同,仍须本人同名、用途一致。
4. 和其他收款行怎么比成本
同样用寰宇人生汇出时,收款行不同,总成本往往差一截(以下为社区常见口径与公开收费表示意,以各行当时收费表为准):
| 收款方 | 常见成本点 | 备注 |
|---|---|---|
| 香港汇丰 | 活动期内兴业本行手续费/电讯费常可减免;汇丰侧对个人港币汇入往往不再另收同类汇入费 | 社区讨论里港币路径成本常最低;美元另看中间行是否扣费 |
| 众安银行 | 众安本身常不收汇入费,但缺少直连清算时,中间行可能扣约 50–100 港币 | 最终以到账金额为准 |
| 中银香港 | 中间行费用往往不明显,但中银香港对等值约 500 港币以上 的汇入,收费表常见每笔 60 港币 | 见下图收费表示意 |
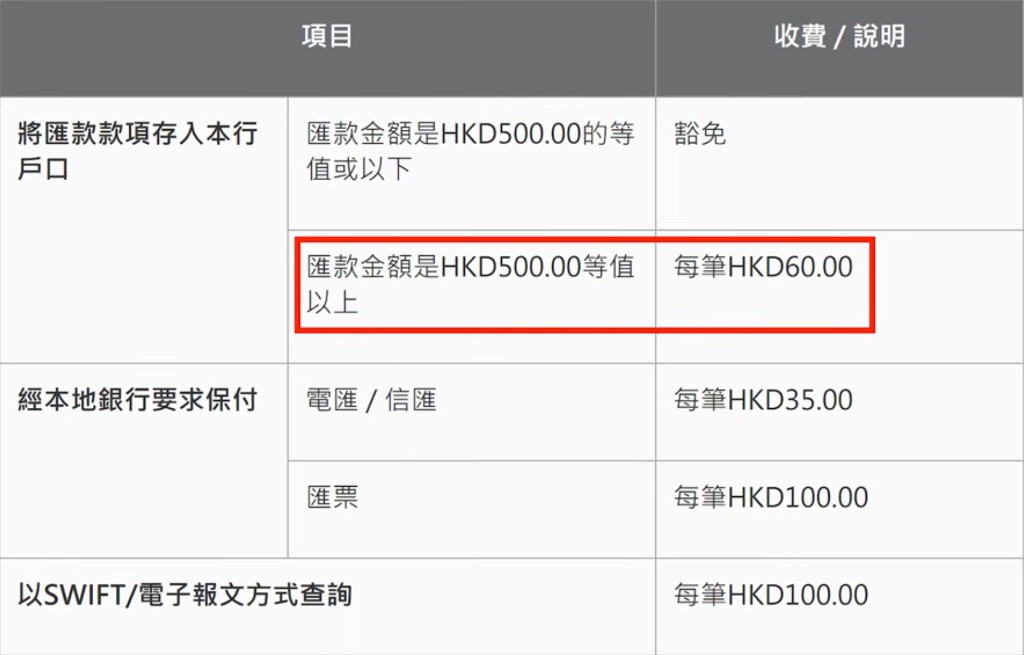
综合来看,在活动优惠仍有效、且港币走 SHA 汇往本人汇丰时,兴业寰宇人生 → 香港汇丰 常被讨论为成本较低的一条组合;这不是永久结论,收费表、活动期与清算路径一变,排序就可能变。若你主要用建银亚洲、ZA 等其他港卡,请按该行汇入规则重新估算。
七、汇率对照:只说明某一个时点
下图是 2024 年 11 月 29 日晚间的牌价截图,不是实时汇率。那个时点美元购汇价大约是:兴业 7.2565,工商银行约 7.2600(每 100 美元 726.00),招商银行约 7.2617。兴业略低一点,差距很小。港币购汇价同样是兴业略优,但不足以当成长期结论。
下单前请在各家 App 里看当时的现汇卖出价或购汇价。币种、现钞和现汇也不要混着比。
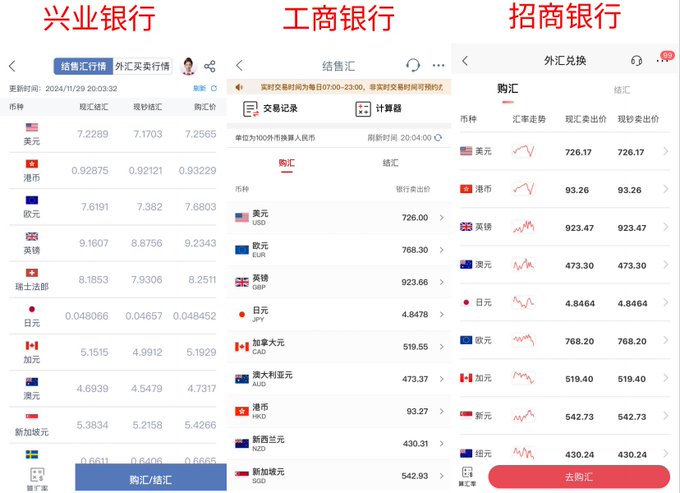
人民币大概要准备多少,可以用站内 汇率购汇估算 做粗算。那是示意计算,不是兴业的成交价。
八、汇出前核对
- 先确认非柜面日限额、年限额以及手机银行转账限额是否够用;不够先按上文提额,再发起汇款。
- 购汇用途与汇款用途必须一致;不一致会被系统拦截或驳回。
- 先分清走的是寰宇人生跨境汇款,还是 App 里单独的跨境支付通入口;两条路的币种、收费和收款范围不要混着比。
- 优惠有截止日期和笔数上限。超过活动期或用完前 30 笔后,本行手续费和电讯费按当时标准收取。
- 看清费用承担方式(如 SHA)。本行减免不等于中间行不扣款;美元汇款另核对接代理行 Swift 是否生效。
- 收款人、账号、收款行 SWIFT、币种和附言,按香港汇丰给出的收款信息填写,并使用本人同名账户。
- 购汇和跨境汇款都要符合外汇管理规定。额度、用途和证明材料以银行审核为准。
常见问题
线上申请成功是不是就已经开好了?
还没有。银行会把卡片寄到你填的地址。新办卡一般要在 180 天内携带身份证和借记卡,到卡片激活网点柜台激活;换卡通常不需要去网点,收卡后在手机银行点「换卡激活」即可,旧卡会自动失效。未激活的新卡不能按正常借记卡使用。
已经有兴业借记卡,还能再办一张寰宇人生吗?
同一人在同一家银行通常只能有一个 I 类户。若已有兴业一类借记卡,再「申请新卡」很容易办成 II 类户,跨境电汇往往受限。更稳妥的做法是在寰宇人生页面走 申请换卡,把原来的一类卡换成寰宇人生普卡,尽量保住一类户资格。换卡激活也在 App 里完成,旧卡随后失效。最终以银行账户分类结果为准。
初始日限额只有 5,000,怎么提额?
常见两条路:去柜台带收入或资产证明申请;或在手机银行搜索「限额」→「额度调整」自助修改。线上提额前,卡内宜先有与目标额度匹配的自有资金沉淀和正常小额使用记录,空卡直接申请高额更容易被拒。总限额通过后,还要在总限额内分别调转账限额、支付限额。具体数字以 App 与网点当时审核为准。
购汇用途一定要选「因私旅游」吗?
不是。应选与真实安排一致的用途。选「因私旅游」只是示例之一。真正关键的是:购汇用途和汇款用途保持一致,否则系统会提示用途不一致,审核也可能驳回。
寰宇人生和跨境支付通是一回事吗?
不是。寰宇人生常见路径是跨境银行汇款;跨境支付通是另一套面向符合条件的内地与香港个人转账安排。前者看汇款路径和收款银行,后者还受参与机构、账户类型和页面当时开放范围限制。费用结构也不一样,不能把传统 SWIFT 中间行费用直接套到支付通上。搜索「跨境汇款」时,不要点进「跨境支付通」除非你本来就打算走那条路。
汇到香港汇丰一定没有损耗吗?汇中银或众安呢?
不能保证永远零损耗。活动期内汇往本人香港汇丰港币时,社区实测里到账金额常接近汇出金额。汇众安时,中间行仍可能扣几十港币;汇中银香港时,对超过约 500 港币的汇入,收费表常见另收 60 港币。美元路径还可能被中间行扣 15–25 美元,除非代理行 Swift 等设置在当时路径下确实生效。先小额试汇并对账。
金属卡和定制卡值得办吗?
如果目的只是购汇和跨境汇款,普通卡就覆盖同一套借记卡功能。金属定制卡、PVC 定制卡通常另收费,可以按自己是否在意卡面再决定。
相关阅读:美股入金与资金流转 · 港卡开户入门 · 汇丰香港开户 · Wise 开户 · 汇款与出入金导航 · 兴业银行借记卡